ถ้าเริ่มไม่ไหวกับการจ่ายหนี้ การเจรจากับธนาคาร ขอ “ปรับโครงสร้างหนี้” ให้จ่ายได้เท่าที่ไหว
ถ้าเริ่มไม่ไหวกับการจ่ายหนี้ การเจรจากับธนาคารขอ “ปรับโครงสร้างหนี้” ให้จ่ายได้เท่าที่ไหว นับเป็นทางออกที่ดี สะท้อนถึงความตั้งใจที่จะแก้ปัญหาหนี้ดีกว่าปล่อยให้เป็นหนี้เสีย
ยิ่งรู้ตัวเร็วและรีบเจรจากับธนาคารยิ่งมีประโยชน์มากกว่า ดังนี้
- ยังไม่เป็นหนี้เสีย แต่ขอปรับโครงสร้างหนี้ ประวัติเครดิตบูโรจะยังแสดง รหัส 10 - ปกติ (พร้อมระบุประเภทสัญญาและวันที่ทำสัญญาปรับโครงสร้างหนี้)
- เป็นหนี้เสีย ประวัติเครดิตบูโรจะแสดงรหัส 20 - หนี้ค้างชำระเกิน 90 วัน จากนั้นไปขอปรับโครงสร้างหนี้ และเริ่มจ่ายตามสัญญาใหม่ รหัสจึงจะถูกปรับเป็น 10 - ปกติ (พร้อมระบุประเภทสัญญาและวันที่ทำสัญญาปรับโครงสร้างหนี้)
- เป็นหนี้เสีย รหัสเครดิตบูโรจะเป็น 20 - หนี้ค้างชำระเกิน 90 วัน และปล่อยไหล ไม่ปรับโครงสร้างหนี้ ธนาคารจะฟ้องร้อง และรหัสเปลี่ยนเป็น 30 - อยู่ในกระบวนการทางกฎหมาย
ดังนั้น ถ้ามีปัญหาการจ่าย ขอปรับโครงสร้างหนี้ อย่าปล่อยให้เป็นหนี้เสีย

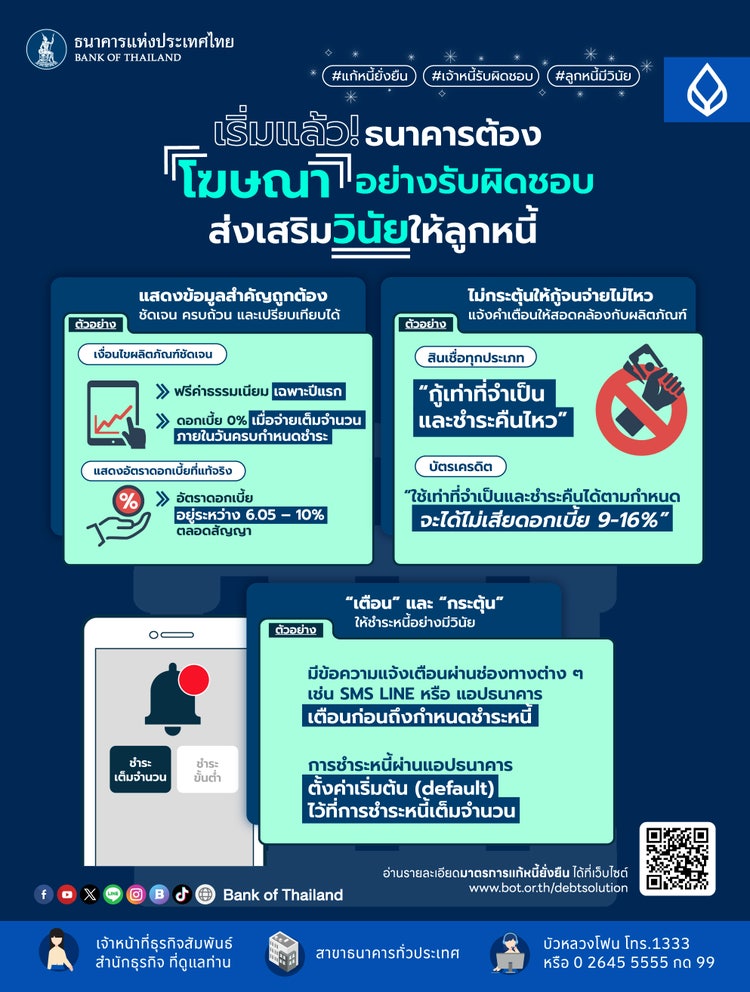
ธนาคารให้สินเชื่ออย่างรับผิดชอบ ด้วยการโฆษณาที่ครบถ้วน ถูกต้อง เปรียบเทียบได้
ธนาคารให้สินเชื่ออย่างรับผิดชอบ
ด้วยการโฆษณาที่ครบถ้วน ถูกต้อง เปรียบเทียบได้ ช่วยส่งเสริมวินัยให้ลูกหนี้
- โฆษณา ต้องแสดงข้อมูลสำคัญถูกต้อง ครบถ้วน ชัดเจน เปรียบเทียบได้
- โฆษณา ต้องแจ้งคำเตือนที่สอดคล้องกับผลิตภัณฑ์ ไม่กระตุ้นการก่อหนี้เกินกำลัง
- โฆษณา ต้อง ‘เตือน’ และ ‘กระตุ้น’ ให้ชำระหนี้ด้วยความมีวินัย
ติดต่อได้ที่ เจ้าหน้าที่ธุรกิจสัมพันธ์ สำนักธุรกิจ หรือ สาขาธนาคารทั่วประเทศ
ศึกษารายละเอียดหรือสอบถามข้อมูลเพิ่มเติมได้ที่ บริการบัวหลวงโฟน โทร. 1333 หรือ 0 2645 5555 กด 99
#แก้หนี้ยั่งยืน #เจ้าหนี้รับผิดชอบ #ลูกหนี้มีวินัย
ตอบข้อสงสัย มาตรการปิดจบหนี้เรื้อรัง
ตอบข้อสงสัย (Q&A) มาตรการปิดจบหนี้เรื้อรัง
- ทำไมลูกหนี้บัตรเครดิตไม่สามารถเข้าร่วมมาตรการแก้หนี้เรื้อรัง (PD) ได้
- ทำไมลูกหนี้เรื้อรัง (severe PD) ต้องปิดจบหนี้ภายใน 5 ปี หากเข้าร่วมมาตรการปิดจบหนี้เรื้อรัง
- หากเข้าร่วมมาตรการปิดจบหนี้เรื้อรัง จะมีการรายงานประวัติข้อมูลในเครดิตบูโร (NCB) หรือไม่

เรื่องต้องรู้ ก่อนเข้าร่วมมาตรการปิดจบหนี้เรื้อรัง
- ได้รับสิทธิ 1 ครั้ง ต่อ 1 บัญชีสินเชื่อ
- มีประวัติ/รายงานข้อมูลการเข้ามาตรการในเครดิตบูโร (NCB)
- ระงับวงเงินสินเชื่อเดิม (แต่เมื่อเข้าร่วมมาตรการแล้ว อาจได้รับวงเงินเฉพาะกรณีฉุกเฉิน)
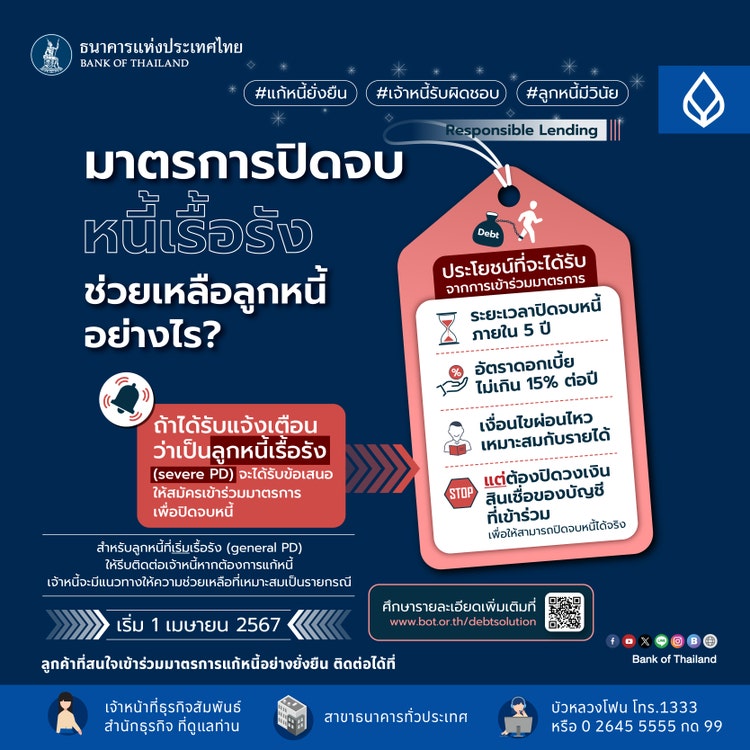
มาตรการปิดจบหนี้เรื้อรัง
- ระยะเวลาปิดจบภายใน 5 ปี
- อัตราดอกเบี้ยไม่เกิน 15 % ต่อปี
- เงื่อนไขผ่อนไหวเหมาะสมกับรายได้
- ต้องระงับวงเงินสินเชื่อของบัญชีที่เข้าร่วมมาตรการ เพื่อให้สามารถปิดจบได้จริง
เริ่มเรื้อรัง (general PD) รีบติดต่อเจ้าหนี้
หากต้องการแก้หนี้ เจ้าหนี้มีแนวทางให้ความช่วยเหลือที่เหมาะสมเป็นรายกรณี
#แก้หนี้ยั่งยืน #เจ้าหนี้รับผิดชอบ #ลูกหนี้มีวินัย
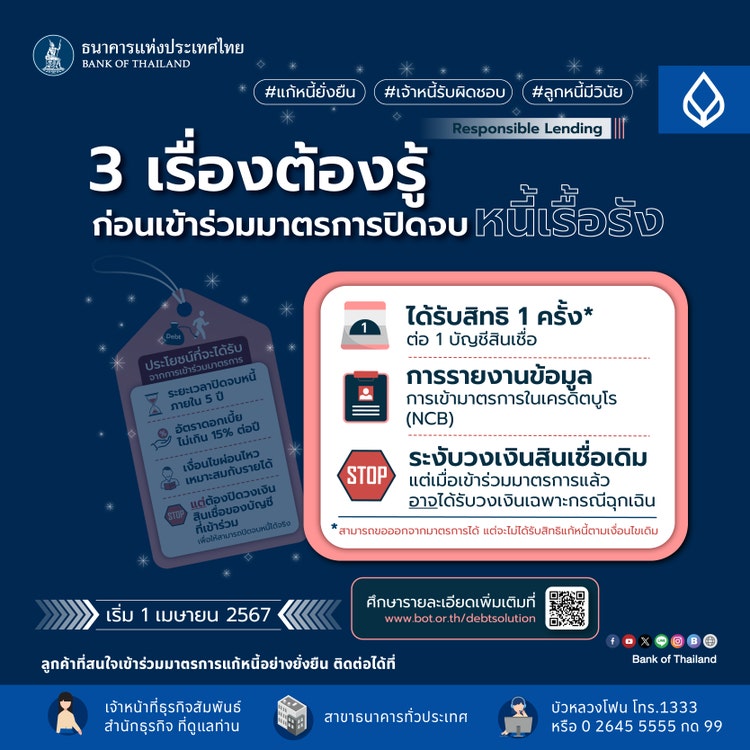
3 เรื่องต้องรู้ ก่อนเข้าร่วมมาตรการปิดจบหนี้เรื้อรัง
เรื่องต้องรู้ ก่อนเข้าร่วมมาตรการปิดจบหนี้เรื้อรัง
- ได้รับสิทธิ 1 ครั้ง ต่อ 1 บัญชีสินเชื่อ
- มีประวัติ/รายงานข้อมูลการเข้ามาตรการในเครดิตบูโร (NCB)
- ระงับวงเงินสินเชื่อเดิม (แต่เมื่อเข้าร่วมมาตรการแล้ว อาจได้รับวงเงินเฉพาะกรณีฉุกเฉิน)
มาตรการปิดจบหนี้เรื้อรัง
- ระยะเวลาปิดจบภายใน 5 ปี
- อัตราดอกเบี้ยไม่เกิน 15 % ต่อปี
- เงื่อนไขผ่อนไหวเหมาะสมกับรายได้
- ต้องระงับวงเงินสินเชื่อของบัญชีที่เข้าร่วมมาตรการ เพื่อให้สามารถปิดจบได้จริง
เริ่มเรื้อรัง (general PD) รีบติดต่อเจ้าหนี้
หากต้องการแก้หนี้ เจ้าหนี้มีแนวทางให้ความช่วยเหลือที่เหมาะสมเป็นรายกรณี
#แก้หนี้ยั่งยืน #เจ้าหนี้รับผิดชอบ #ลูกหนี้มีวินัย
ลูกหนี้จะได้อะไรจากมาตรการแก้หนี้ยั่งยืน
หนี้เรื้อรังคืออะไร แค่ไหนเรียกว่าเรื้อรัง


แบบไหนเข้าข่ายปัญหา "หนี้เรื้อรัง"
ลูกหนี้สินเชื่อส่วนบุคคลภายใต้การกำกับที่เป็นวงเงินหมุนเวียน ไม่ได้ชำระเป็นงวด
- ยังไม่เป็นหนี้เสีย
- จ่ายดอกเบี้ยเกินเงินต้น เป็นระยะเวลานาน
หนี้เรื้อรัง 2 แบบ
- เริ่มเรื้อรัง (general PD) จ่ายดอกเบี้ยเกินเงินต้น ในช่วง 3 - 5 ปีย้อนหลัง
- เรื้อรัง (severe PD) จ่ายดอกเบี้ยเกินเงินต้น 5 ปีขึ้นไป มีเงินเดือนไม่ถึง 2 หมื่นบาท (กรณีลูกหนี้กลุ่มแบงก์) หรือไม่เกิน 1 หมื่นบาท (กรณีลูกหนี้นอนแบงก์)
ถ้าเข้าข่ายตามนี้ มีทางเลือกปิดจบหนี้ เริ่ม 1 เมษายน 2567
#แก้หนี้ยั่งยืน #เจ้าหนี้รับผิดชอบ #ลูกหนี้มีวินัย
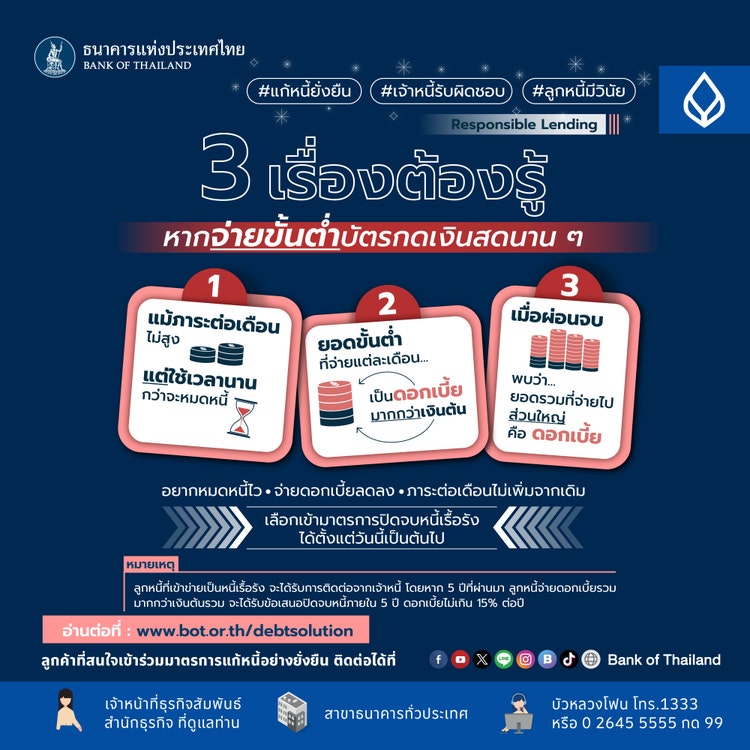
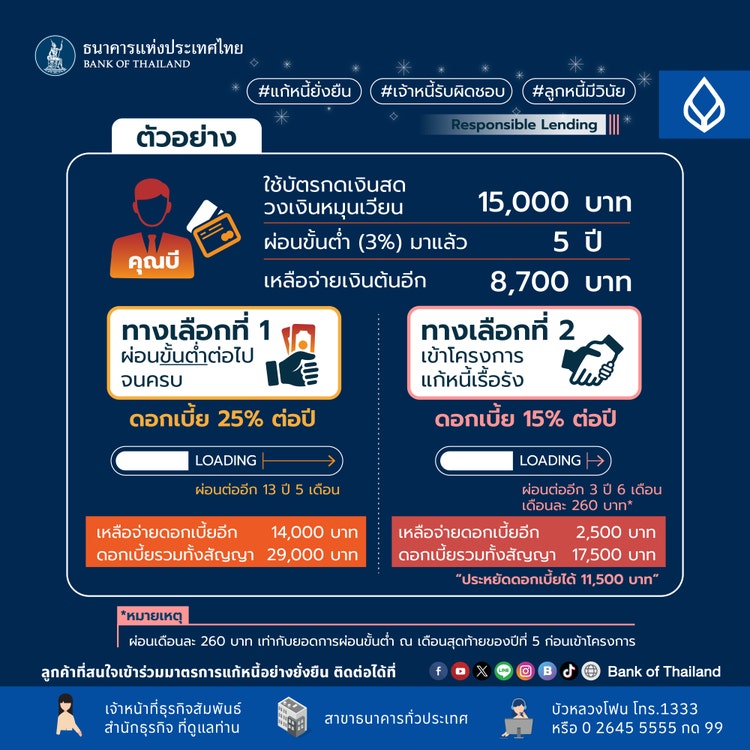
3 เรื่องต้องรู้ หากคุณจ่ายขั้นต่ำบัตรกดเงินสดนานๆ
มีหนี้กับหลายเจ้าหนี้ จะทำอย่างไร

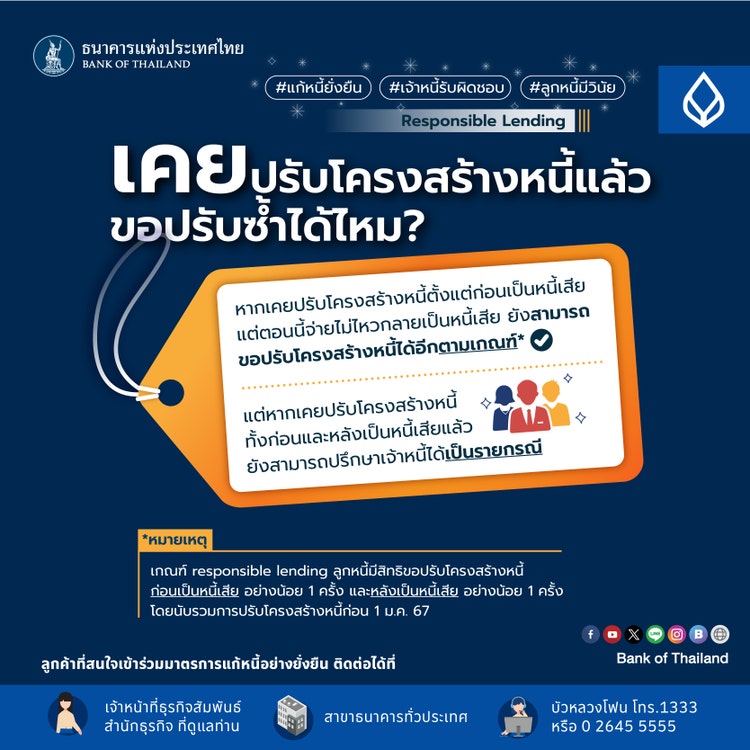
เคยปรับโครงสร้างหนี้แล้ว ปรับซ้ำได้หรือไม่
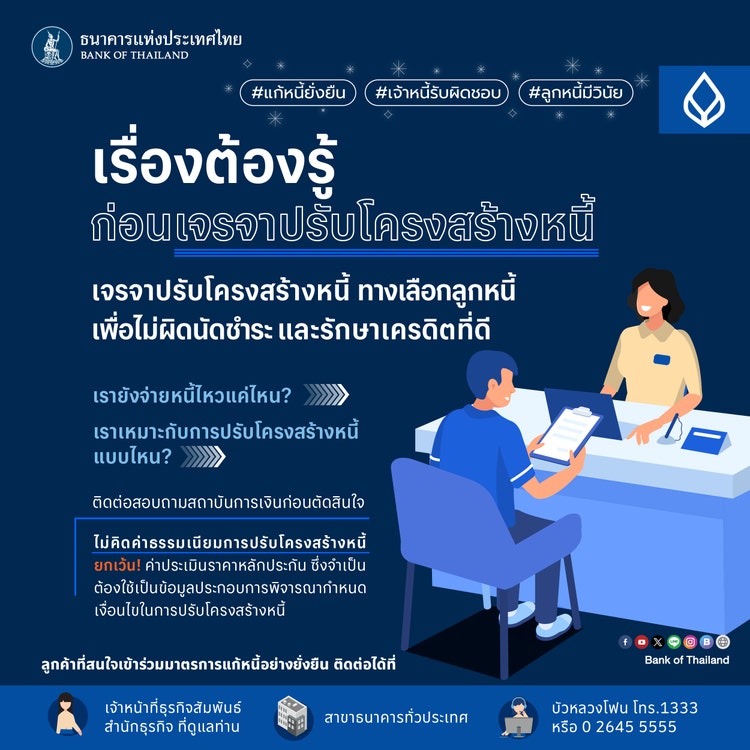
เจรจาปรับโครงสร้างหนี้ ทางเลือกลูกหนี้ เพื่อไม่ผิดนัดชำระ และรักษาเครดิตที่ดี
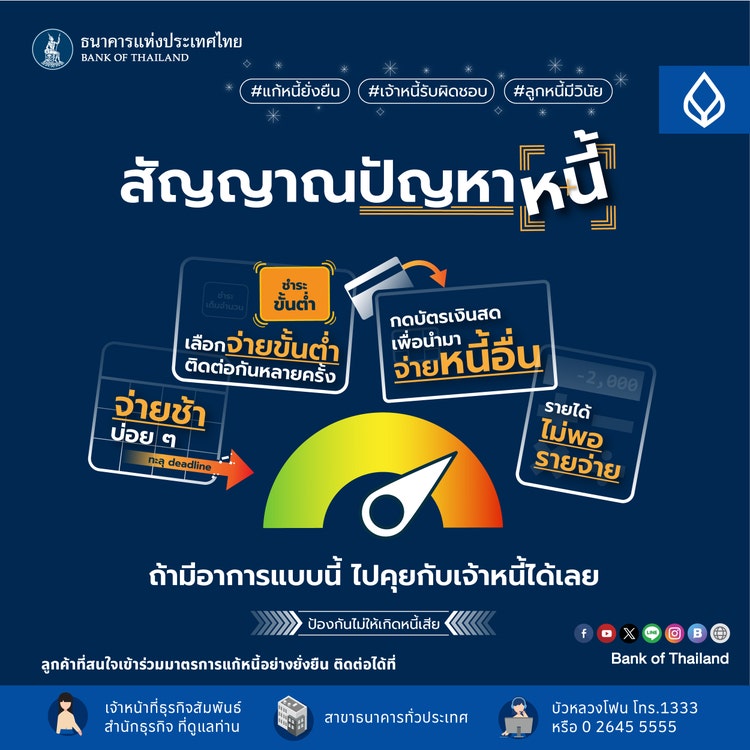
เช็ก 4 สัญญาณ ปัญหาหนี้เรื้อรัง
รู้หรือไม่? ปิดหนี้ก่อนได้ ไม่ต้องจ่ายค่าปรับ (Prepayment fee)

หนี้ปรับได้ กับแผนปรับโครงสร้างหนี้ก่อน 1 หลัง 1

ข้อความในการแจ้งสิทธิ์ไกล่เกลี่ยในชั้นศาลเพื่อการผ่อนชำระหนี้
ข้อความในการแจ้งสิทธิ์ไกล่เกลี่ยในชั้นศาลเพื่อการผ่อนชำระหนี้ ตามประกาศ RL ข้อ 8.1.3 กำหนดว่า กรณีอลูกหนี้อยู่ระหว่างกระบวนการดำเนินการตามกฎหมาย ผู้ให้บริการควรเปิดโอกาสให้ลูกหนี้ไกล่เกลี่ยปัญหาหนี้ได้อย่างเหมาะสมกับความสามารถในการชำระหนี้ รวมทั้งควรสนับสนุนให้ลูกหนี้ไปศาล
“ ธนาคารขอแจ้งสิทธิ์ให้ท่านทราบในเรื่องการไกล่เกลี่ยหนี้ในชั้นศาลเพื่อให้ท่านสามารถชำระหนี้และทำสัญญาประนีประนอมยอมความในชั้นศาลโปรดติดต่อทนายความ หรือ ส่วนควบคุมและติดตามสินเชื่อบัตรเครดิต โทร.0 2638 4111 หรือสามารถลงทะเบียนขอปรับปรุงโครงสร้างหนี้ได้ที่ www.bangkokbank.com หรือ โทร.0 2638 4000 กด 8 ”
แนวทางการแจ้งข้อดีข้อเสียของแต่ละทางเลือกในการปรับปรุงโครงสร้างหนี้
| ลำดับ | ทางเลือกของการปรับปรุงโครงสร้างหนี้ | ข้อดี | ข้อเสีย |
| 1 | ผ่อนเงินต้นน้อยลงกว่าเงื่อนไขเดิม ช่วง ระยะเวลาหนึ่ง | ยอดผ่อนชำระเงินต้นต่องวดลดลงในช่วงเวลาหนึ่ง เพื่อแบ่งเบาภาระผ่อนให้สอดคล้องกับความสามารถในการชำระหนี้ |
|
| 2 | ปรับลดยอดผ่อนชำระเงินต้น พร้อมขยายระยะเวลาชำระเงินต้น | ยอดผ่อนชำระเงินต้นต่องวดโดยเฉลี่ยลดลง เพื่อให้สอดคล้องกับความสามารถในการชำระหนี้ |
|
| 3 | ชำระเฉพาะดอกเบี้ย โดยปลอดเงินต้นช่วงระยะเวลาหนึ่ง | ยอดผ่อนชำระต่องวดลดลงในช่วงเวลาหนึ่ง เพื่อแบ่งเบาภาระผ่อนให้สอดคล้องกับความสามารถในการชำระหนี้ โดยยังคงชำระหนี้ได้ตามระยะเวลาเดิม |
|
| 4 | ปรับหนี้ระยะสั้นเป็นหนี้ระยะยาว |
|
|
| 5 | ชำระดอกเบี้ยในอัตราต่ำกว่าอัตราตามสัญญาช่วงระยะเวลาหนึ่ง ตั้งพักดอกเบี้ยไว้ | ยอดผ่อนชำระต่องวดลดลงในช่วงเวลาหนึ่ง เพื่อแบ่งเบาภาระผ่อนให้สอดคล้องกับความสามารถในการชำระหนี้ โดยยังคงชำระหนี้ได้ตามระยะเวลาเดิม |
|
| 6 | ชำระเงินต้น ตั้งพักดอกเบี้ย | ลดยอดภาระหนี้เงินต้นได้เร็วขึ้น | มีภาระดอกเบี้ยจ่ายที่ต้องผ่อนชำระต่อจากเงินต้นที่ชำระครบแล้ว อาจทำให้ระยะเวลาชำระหนี้นานขึ้น |
| 7 | ให้กู้เพิ่ม | ช่วยเพิ่มสภาพคล่องและเงินทุนหมุนเวียนในกิจการให้กับลูกหนี้เพื่อหมุนเวียนในธุรกิจ | เพิ่มภาระการผ่อนชำระหนี้มากขึ้น |
| 8 | ลดดอกเบี้ยค้างชำระบางส่วน | ยอดดอกเบี้ยค้างที่ต้องชำระลดลง ซึ่งมีทั้งลดให้ทันทีและลดให้เมื่อปฏิบัติได้ตามสัญญา | |
| 9 | ลดเงินต้นบางส่วน |
|
หมายเหตุ แนวทางการปรับปรุงโครงสร้างหนี้ขึ้นอยู่กับการพิจารณาของธนาคาร