เช็กสัญญาณ เคลียร์หนี้เรื้อรัง เข้าร่วมมาตรการแก้หนี้ยั่งยืน
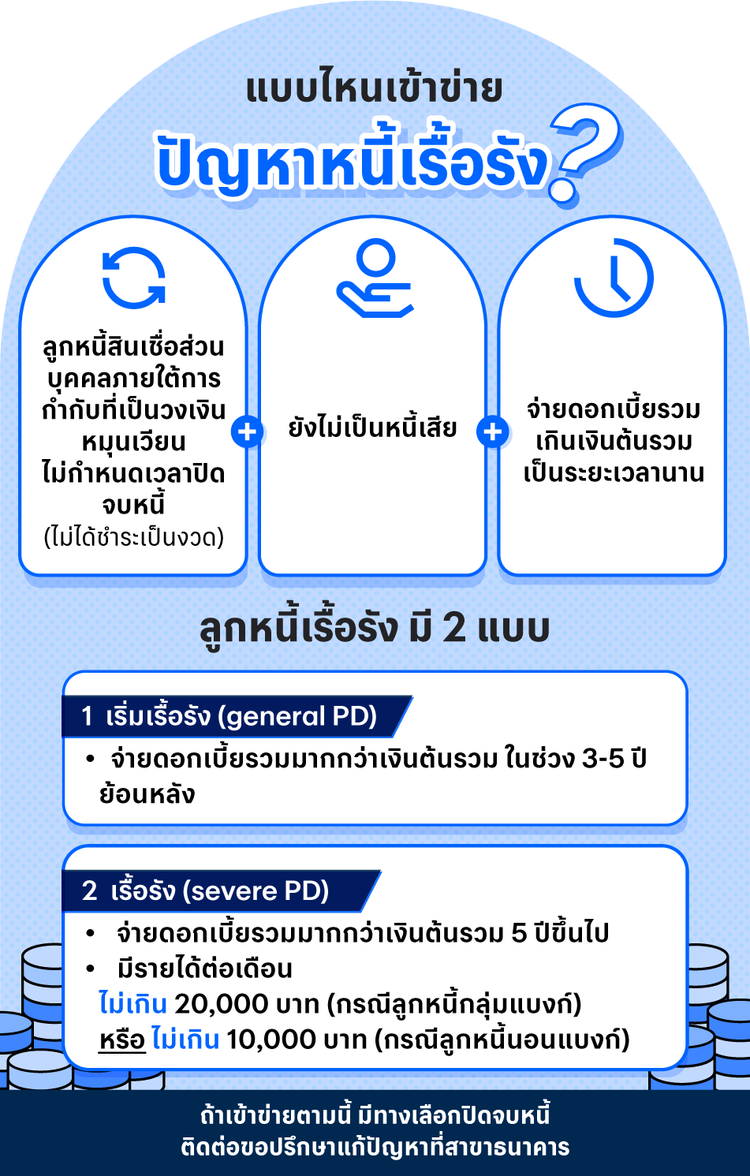
สำหรับ “มาตรการแก้หนี้ยั่งยืน” จากธนาคารแห่งประเทศไทย จะเน้นไปที่กลุ่มลูกหนี้เรื้อรัง หรือ กำลังจะเรื้อรังเป็นหลัก เรามาดูกันดีกว่า ว่าเป็นหนี้แบบไหนเรียกว่า เรื้อรัง ที่ต้องรีบจัดการด่วน ๆ เลย ลูกหนี้แบบใดที่เข้าข่าย มาตรการแก้หนี้ยั่งยืน
1. ลูกหนี้สินเชื่อส่วนบุคคลภายใต้การกำกับ ประเภทวงเงินหมุนเวียน ที่ไม่มีกำหนดเวลาปิดจบหนี้ เช่น บัตรกดเงินสด
2. ยังไม่เป็นหนี้เสีย (non-NPL)
3.มีการจ่ายดอกเบี้ยรวมมากกว่าเงินต้นที่ชำระมาทั้งหมดเป็นระยะเวลานาน
ประเภทลูกหนี้เรื้อรังตามโครงการ
จะแบ่งออกเป็น 2 กลุ่มก็คือ
- กลุ่มเริ่มเรื้อรัง (general PD)” ที่จ่ายหนี้เกินเงินต้นรวมมานานกว่า 3 ปี แต่ยังไม่เกิน 5 ปี
- กลุ่มเรื้อรัง (severe PD)” ที่จ่ายหนี้เกินเงินต้นมากกว่า 5 ปี ทั้งลูกหนี้กลุ่มแบงก์มีแล้วที่มีรายได้ต่อเดือนไม่ถึง 20,000 บาท หรือเป็นลูกหนี้กลุ่ม non-bank ที่มีรายได้ต่อเดือน ไม่เกิน 10,000 บาท
ทางออกที่ดี แก้หนี้เรื้อรัง
Prepayment Fee
ทำไมลูกหนี้บัตรเครดิตไม่สามารถเข้าร่วมมาตรการแก้หนี้เรื้อรัง (PD) ได้ ?
ลูกหนี้บัตรเครดิตไม่เข้าเงื่อนไขมาตรการ PD เพราะการเข้าร่วมมาตรการ PD จะต้องพิจารณาว่าลูกหนี้เข้าข่ายเป็นหนี้เรื้อรังหรือไม่ ซึ่งขึ้นอยู่กับ 2 ปัจจัยสำคัญ คือ 1) อัตราดอกเบี้ยต่อปี 2) การผ่อนชำระต่องวด
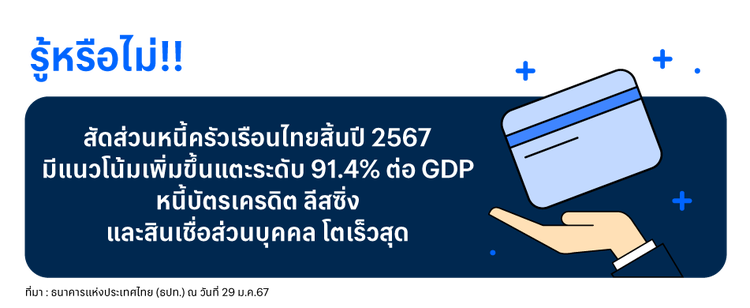
ซึ่ง ปัจจุบัน ธปท. มีเกณฑ์กำหนดให้ลูกหนี้บัตรเครดิตจ่ายชำระขั้นต่ำที่ 8% ทำให้เงินที่จ่ายชำระหนี้มีการตัดชำระเงินต้นมากกว่าดอกเบี้ย (ดอกเบี้ย 16% ต่อปี หารด้วย 12 เดือน เหลือตัดชำระดอกเบี้ยต่อเดือน 1.3% และตัดชำระ เงินต้น 6.7%) จึงทำให้ลูกหนี้ปิดจบหนี้ได้ภายในระยะเวลาไม่นานนัก
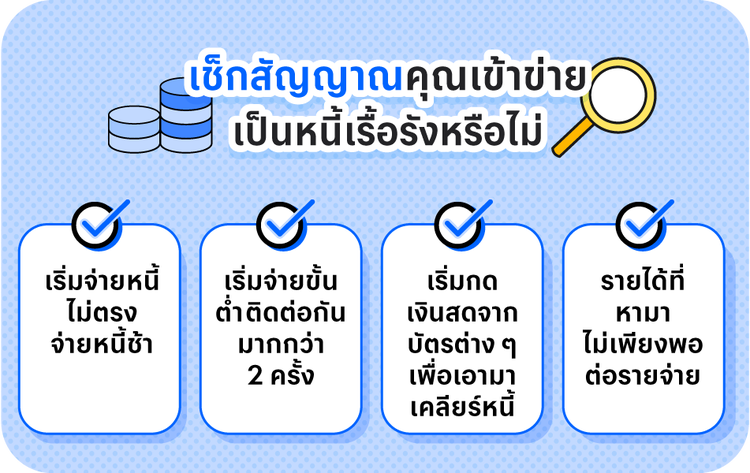
สำหรับคำว่าหนี้ คงไม่มีใครชอบคำนี้ แนะนำหากมีสัญญาณการเงินที่ติดขัด เช็กตัวเองตั้งสติ ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% สำหรับบัตรเครดิตเพื่อไม่ให้เกิดหนี้พอกพูน และหนี้ก้อนใหญ่สินเชื่อทั่วไป เร่งจัดการบริหารหนี้ใช้เท่าที่มีเร่งส่งเงินโปะต้นลดดอกเพื่อให้หนี้ปิดจบลงโดยไว
หรือหากรู้สึกหาทางออกไม่เจอ ไม่รู้จะเริ่มยังไง อย่าลังเลใจสามารถโทรขอคำปรึกษากับทางเจ้าหน้าที่เพื่อเข้าร่วมมาตรการแก้หนี้ยั่งยืน ติดต่อได้ที่เจ้าหน้าที่ธุรกิจสัมพันธ์ สำนักธุรกิจ หรือ สาขาธนาคารทั่วประเทศ
ศึกษารายละเอียดหรือสอบถามข้อมูลเพิ่มเติมได้ที่ บริการบัวหลวงโฟน โทร. 1333 หรือ 0 2645 5555
ที่มา : ธนาคารแห่งประเทศไทย